El desenvolupament de la indústria del silici del metall depèn del New Deal de la indústria fotovoltaica
State Grid va fer una conferència de premsa per reforçar els serveis connectats a la xarxa de generació d'energia fotovoltaica distribuïda, i va proposar que en el futur, els projectes fotovoltaics distribuïts qualificats proporcionaran serveis de procés complet, com ara la formulació d'esquemes del sistema, proves i depuració connectades a la xarxa, sense comissions de càrrega, i l'excedent d'energia es comprarà completament. La política anterior estipulava que si un projecte de generació distribuïda es connectava al cost de més de 100.000 iuans. D'acord amb la nova normativa, la terminal inversora serà el límit en el futur, els costos fora dels límits aniran a càrrec de la xarxa, i els costos dels límits seran a càrrec del propietari. Aquest canvi de política reduirà el cost de la xarxa de generació d'energia fotovoltaica distribuïda, la qual cosa és propici per a la promoció de centrals fotovoltaiques, una font d'energia renovable, i la indústria fotovoltaica pot donar pas a un punt d'inflexió.
Com un dels països que es va unir a la Convenció Marc de les Nacions Unides sobre el Canvi Climàtic i el Protocol de Kyoto, la Xina té clars estàndards d'emissió de gasos d'efecte hivernacle. Al mateix temps, el govern xinès s'ha fixat un objectiu vinculant per reduir les emissions de diòxid de carboni per unitat del PIB entre un 40 i un 45 per cent respecte al nivell de 2005 per 2020, que s'inclourà en el pla nacional de desenvolupament econòmic i social a mitjà i llarg termini, i formularà els mètodes estadístics, de seguiment i avaluació nacionals corresponents. Això ens obliga a augmentar la proporció d'energia neta, inclosa la generació d'energia fotovoltaica, alhora que desenvolupem vigorosament l'economia. Per tant, el govern ha introduït retallades d'impostos, subsidis financers i altres formes de polítiques de suport fotovoltaic, de manera que la indústria fotovoltaica de la Xina ha estat un desenvolupament considerable, especialment en la indústria fotovoltaica amb el silici com a matèria primera d'una gran capacitat de producció.
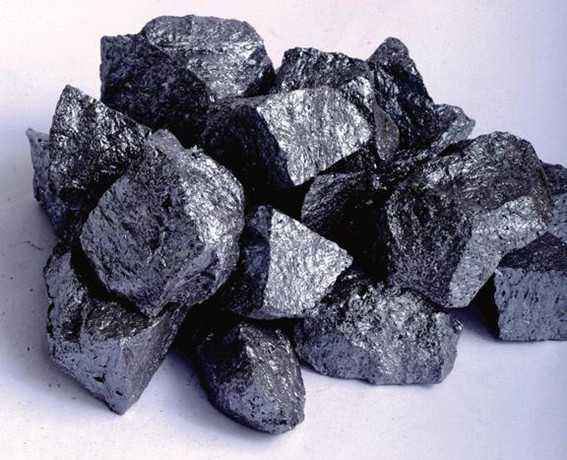
Segons les estadístiques, a partir de 2011, la capacitat de producció de silici metall de la Xina de 3 milions de tones, la producció anual de silici metall 1,2 milions de tones, la taxa d'utilització de la capacitat és només del 40%, en els 1,2 milions de tones de producció de silici metall, el consum intern d'unes 600.000 tones, la resta de l'exportació completa, per tant, la capacitat de producció de silici de la Xina en relació amb el mercat de consum, Excés greu. Des del 2008, l'economia mundial es va veure afectada, respectivament, per la crisi financera dels Estats Units i la crisi del deute europeu, el consum de silici també s'ha vist afectat, de manera que les exportacions de metall de silici de la Xina es van reduir, però també la fricció comercial. La disminució de les exportacions al mercat internacional ha incrementat la pressió sobre el mercat interior, la qual cosa ha fet baixar la pressió sobre el preu de mercat intern del silici. En l'actualitat, el preu ha caigut a prop de la línia de costos i fins i tot ha patit una gran pèrdua.
Des del canvi panasiàtic de preus del metall no ferrosos de silici, des que es van llançar al març de 2012, el silici metall, el preu ha caigut més d'un 30%, l'actual base a la baixa prop de la línia de costos, la caiguda de l'energia es va afeblir, però pateix d'excés de pressions de capacitat, preus panasiàtics de silici metall des que va tocar fons al juliol de 2012, amb prou feines un rebot decent.
Per tant, l'ajust de la política fotovoltaica és propici per reduir el cost de la generació d'energia fotovoltaica, promoure el ràpid desenvolupament de la indústria fotovoltaica, i després digerir l'excés domèstic de capacitat de producció de silici, de manera que la indústria del silici metàl·lic ha entrat en un desenvolupament benigne i saludable.